Araç sayısı arttıkça sigorta poliçelerinin nasıl fiyatlandırılacağı da işletmeler ve araç sahipleri açısından daha önemli hale geliyor. Özellikle birden fazla araca sahip olan gerçek kişiler için son dönemde dikkat çeken konulardan biri, 5 araç üzerinden belirlenen tarife uygulaması.
Bu uygulama, araçların ruhsatta gerçek kişi adına kayıtlı olması ile sigorta açısından bireysel kullanım kapsamında değerlendirilmesi arasındaki ilişkiyi yeniden ele alıyor.
Peki 5 araç sınırı tam olarak ne ifade ediyor? Bir kişinin adına kayıtlı araç sayısı arttığında poliçe fiyatlaması nasıl değişiyor? Filo sahibi işletmeler açısından bu düzenlemenin finansal ve operasyonel sonuçları neler?
5 Araç Sınırı Neden Önemli?
Araç sigortalarında fiyatlandırma yapılırken yalnızca aracın marka, model veya kullanım şekli değil, poliçe sahibinin ve araç parkının niteliği de dikkate alınabiliyor.
Geçmişte birden fazla araca sahip olan gerçek kişiler, araçları kendi adlarına tescil ettirerek bireysel kullanıcılar için uygulanan tarifelerden yararlanabiliyordu. Bu durum, özellikle küçük ve orta ölçekli araç parkına sahip işletmeler açısından alternatif bir yapı oluşturuyordu.
Yeni uygulamayla birlikte ise gerçek kişi adına kayıtlı araç sayısı bakımından bir eşik ortaya çıkıyor.
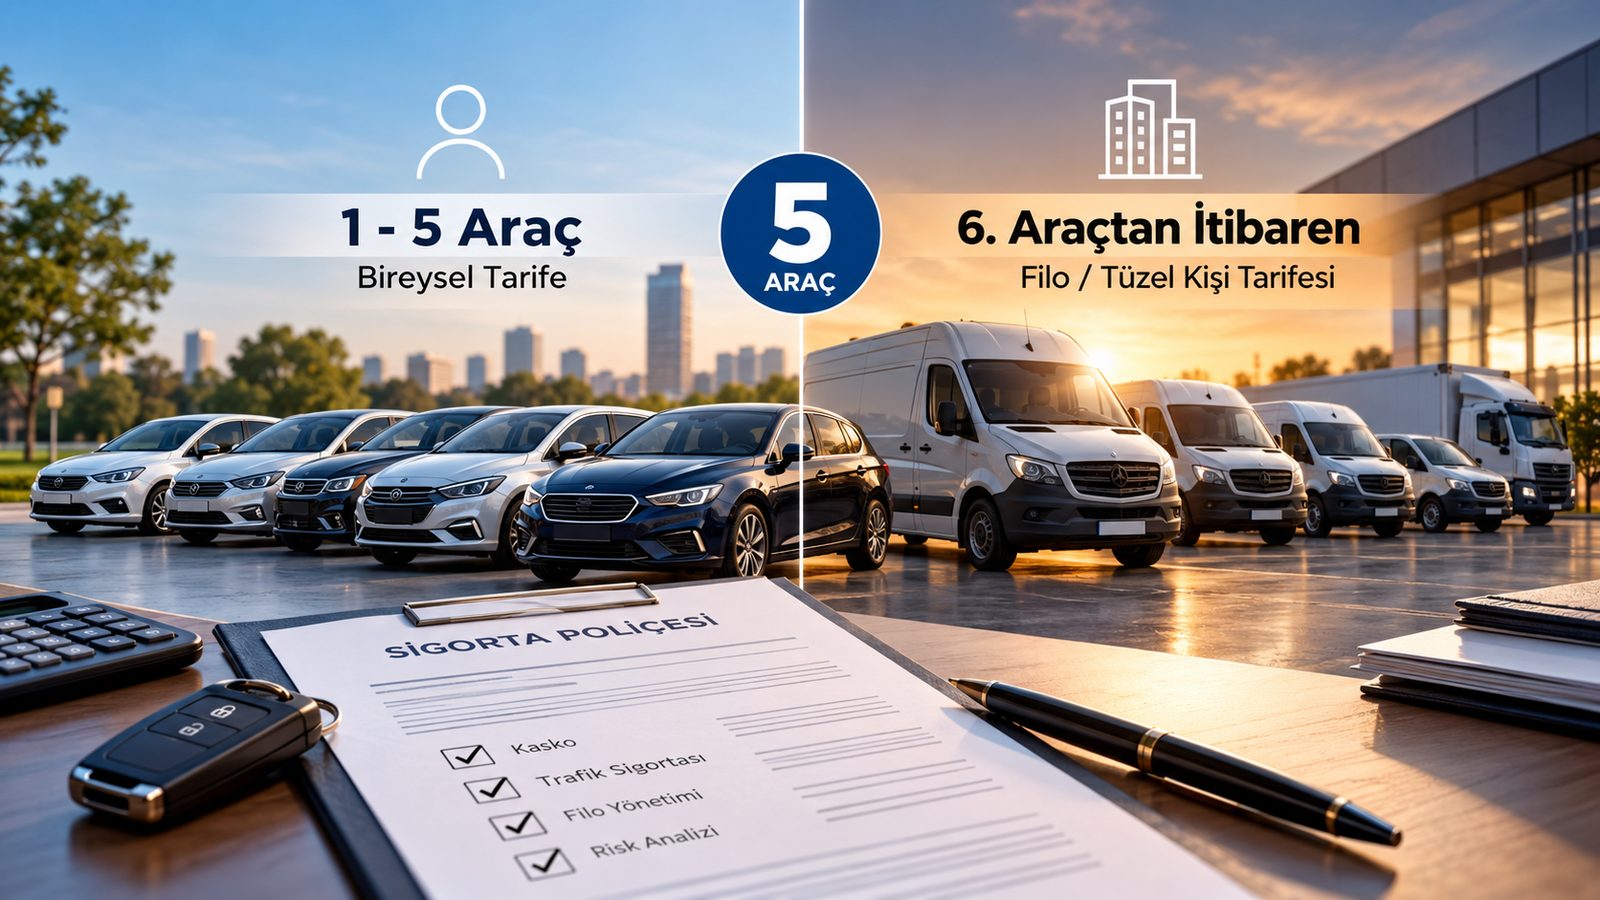
İlk 5 Araç Bireysel Tarife Kapsamında
Gerçek kişi adına kayıtlı aynı gruptaki araçlarda ilk 5 araç, ilgili şartları sağlaması halinde özel/bireysel kullanım tarifesi kapsamında değerlendirilebiliyor.
Bu nedenle birkaç aracı bulunan bireysel araç sahipleri açısından uygulamanın doğrudan bir filo tarifesine dönüşmesi söz konusu değil.
6. Araçtan Sonra Farklı Bir Değerlendirme
Araç sayısının 5'i aşması ise önemli bir değişiklik yaratıyor.
Gerçek kişi adına kayıtlı araçların sayısı 6'ya ulaştığında, 6. araç ve sonrasında yer alan araçlar filo/tüzel kişi tarifesi kapsamında değerlendirilebiliyor. Burada önemli nokta, aracın ruhsat sahibinin hâlâ gerçek kişi olması.
Başka bir ifadeyle, ruhsatta şahıs adı bulunması tek başına aracın sigorta açısından bireysel tarife kapsamında kalmasını garanti etmiyor.
Bu Değişiklik Filo Sahiplerini Nasıl Etkiliyor?
5 araç eşiği özellikle dağıtım, saha satış, teknik servis, lojistik, kiralama ve benzeri operasyonlarda birden fazla araç kullanan işletmeler açısından önem taşıyor.
Araç sayısı arttıkça sigorta maliyetlerinin hesaplanmasında yalnızca tek tek araçların özelliklerini değil, filonun tamamını ve risk yapısını dikkate almak gerekiyor.
Araçları Şahıs Üzerine Kaydetmek Avantaj Sağlamayabilir
Bazı işletmeler geçmişte şirket faaliyetlerinde kullanılan araçları ortak veya şirket sahibi gibi gerçek kişilerin üzerine kaydetmeyi tercih edebiliyordu. Bunun temel gerekçelerinden biri, bireysel sigorta tarifelerinin daha avantajlı olabileceği beklentisiydi.
Ancak 5 araç eşiğinin aşılması durumunda bu yaklaşımın sigorta primi açısından beklenen avantajı sağlamaması mümkün.
Dolayısıyla araçların şirket veya gerçek kişi adına kayıtlı olması kararı yalnızca sigorta primi üzerinden verilmemeli; vergi, muhasebe, hukuki sorumluluk, kullanım amacı ve operasyonel ihtiyaçlar birlikte değerlendirilmelidir.
Filo Bütçesi Yeniden Hesaplanmalı
Araç sayısı 5'in üzerine çıkan işletmeler açısından sigorta bütçesinin daha dikkatli planlanması gerekiyor.
Özellikle kasko ve zorunlu trafik sigortası yenileme dönemlerinde, önceki dönem primleri ile yeni dönem tekliflerinin aynı varsayımlarla değerlendirilmemesi önemli.
Filonun büyüklüğü, araçların kullanım biçimi, hasar geçmişi, araç grubu ve sigorta şirketinin fiyatlama kriterleri toplam maliyet üzerinde etkili olabilir.
Bu nedenle yıllık bütçe hazırlanırken yalnızca mevcut poliçe primlerine bakmak yerine gelecek dönemde filoya eklenmesi planlanan araçlar da hesaba katılmalı.
5 Araç Sınırında Olan İşletmeler Nelere Dikkat Etmeli?
Araç parkı 4-5 araç seviyesinde olan işletmeler için konu daha da önemli hale geliyor. Yeni bir araç satın alınması veya mevcut bir aracın filoya dahil edilmesi, sigorta açısından farklı bir tarife değerlendirmesini beraberinde getirebilir.
Bu nedenle işletmelerin şu başlıkları düzenli olarak takip etmesi faydalı olacaktır:
- Gerçek kişi veya tüzel kişi adına kayıtlı araçların toplam sayısı
- Araçların kullanım amacı ve kullanım türü
- Poliçe yenileme tarihleri
- Kasko ve trafik sigortası hasar geçmişi
- Araçların aynı veya farklı gruplarda değerlendirilip değerlendirilmediği
- Yeni araç alımlarının sigorta maliyetine etkisi
- Filo tarifesi kapsamında alınabilecek alternatif teklifler
Özellikle yeni araç satın almadan önce sigorta maliyetinin de hesaplamaya dahil edilmesi, sonradan ortaya çıkabilecek bütçe farklarının önüne geçebilir.
Tescil Kararı Verilirken Sadece Ruhsata Bakmayın
Bir aracın kimin adına kayıtlı olduğu önemli olmakla birlikte, sigorta fiyatlaması açısından tek belirleyici unsur değildir. Araç sayısının yanı sıra kullanım şekli, risk profili, poliçe geçmişi ve sigorta şirketlerinin uyguladığı tarife kriterleri de değerlendirmeye dahil olabilir.
Bu nedenle “Aracı şahıs üzerine kaydedersek bireysel tarifeden yararlanırız” şeklindeki genel yaklaşım, özellikle 5 araç eşiğinin üzerinde araç bulunan yapılarda yeterli olmayabilir.
Sigorta Acentesiyle Önceden Planlama Önem Kazanıyor
Filo büyüten işletmeler için sigorta planlamasının araç satın alındıktan veya poliçe yenileme tarihi geldikten sonra yapılması yerine, mümkün olduğunca önceden ele alınması daha sağlıklı bir yaklaşım.
Örneğin işletmenin mevcut araç parkı 5 araçtan oluşuyorsa ve önümüzdeki dönemde 2 yeni araç alınması planlanıyorsa, satın alma kararından önce farklı senaryolara göre sigorta maliyetlerinin hesaplanması işletmenin toplam araç sahipliği maliyetini daha doğru görmesini sağlayabilir.
Burada deneyimli bir sigorta acentesinin rolü yalnızca poliçe düzenlemek değil, işletmenin araç parkına uygun risk ve maliyet analizini yapmak olmalıdır.
Sonuç: Araç Sayısı Arttıkça Planlama Daha Önemli
Sigortacılıkta 5 araç eşiği, özellikle birden fazla araca sahip gerçek kişiler ve küçük-orta ölçekli filolar açısından dikkate alınması gereken bir kriter haline geliyor.
İlk 5 araç ile 6. araç ve sonrasında uygulanabilecek farklı tarife yaklaşımı, araç sahiplerinin yalnızca ruhsat yapısına değil, toplam araç parkına ve sigorta maliyetlerine birlikte bakmasını gerektiriyor.
Bu nedenle araç sayısı artan işletmeler için doğru yaklaşım; araç tescili, sigorta tarifesi, yenileme tarihleri ve toplam filo maliyetini birlikte planlamak.
Yeni araç alımı veya filo genişletme kararı öncesinde güncel uygulamanın sigorta şirketi ve yetkili acente üzerinden teyit edilmesi de önem taşıyor. Çünkü poliçe şartları ve fiyatlandırma kriterleri sigorta şirketine, araç grubuna ve güncel mevzuata göre farklılık gösterebilir.
 Ayşe İsmihan AslanDevamını oku
 Ozan Aslan